 Kreditta

Av Magnus L· Oppdatert
Slik får du det billigste forbrukslånet
Prisen på et forbrukslån er ikke en prisliste. Banken setter renten din individuelt. To personer kan få helt ulike tilbud på samme beløp.
Derfor er det ett grep som virker. Be om flere tilbud, og sammenlign dem.
Slik søker du
- Still inn beløp og nedbetalingstid i listen over.
- Gå videre til en långiver eller en låneformidler, og søk hos dem.
- Sammenlign tilbudene du får på effektiv rente.
- Signer tilbudet med lavest effektiv rente med BankID.
- Pengene blir satt inn på kontoen din.
Du binder deg ikke ved å søke. Et tilbud er bare et tilbud. Du kan takke nei uten å betale noe.
Hvorfor bør du søke hos flere banker?
Banken vurderer inntekten din, gjelden din og betalingshistorikken din. Så setter den en rente som gjelder deg. Den samme søknaden kan derfor få svært ulike svar.
En låneformidler sender søknaden videre til mange banker samtidig. Du får flere tilbud fra én utfylling. Tjenesten koster deg ingenting, fordi bankene betaler formidleren.
Sammenlign på effektiv rente
- Nominell rente sier ikke hva lånet koster.
- Effektiv rente tar med alle gebyrene.
- Bankene er pålagt å oppgi effektiv rente.
- Forbrukerrådet anbefaler at du sammenligner på nettopp den.
Forbrukslån uten sikkerhet
Et forbrukslån krever ingen sikkerhet. Du pantsetter verken bolig eller bil. Banken låner deg pengene mot at du betaler dem tilbake.
Til gjengjeld er renten høyere enn på et boliglån. Banken tar hele risikoen selv.
Du bestemmer hva pengene skal gå til. De vanligste formålene er:
- oppussing av bad, kjøkken eller tak
- kjøp av bil, båt eller campingvogn
- tannlege og andre uventede regninger
- bryllup, flytting eller en lengre reise
- å samle dyre smålån og kredittkort
Ett unntak finnes. Et forbrukslån kan ikke brukes som egenkapital ved boligkjøp.
Hva koster et forbrukslån?
Tre ting avgjør prisen: renten, gebyrene og tiden. Fire begreper går igjen i tilbudene:
- Nominell rente er renten på selve lånet.
- Effektiv rente er nominell rente pluss alle gebyrer.
- Etableringsgebyr betaler du én gang, når lånet opprettes.
- Termingebyr betaler du hver måned, hele lånet gjennom.
Effektiv rente er tallet du skal sammenligne på. Det er det eneste tallet som viser hele kostnaden.
Spennet er stort. I listen over starter effektiv rente rundt fem prosent. Toppen ligger nær femti prosent. Over fem år er det en enorm forskjell i kroner.
Lav månedspris er ikke lav totalpris
- Lengre nedbetalingstid gir lavere terminbeløp.
- Men renten løper hver måned lånet lever.
- Regn alltid på hva lånet koster til slutt.
- Betal ned raskere hvis økonomien tillater det.
Reglene for forbrukslån i Norge
Norske banker må følge utlånsforskriften. Den setter tre grenser du bør kjenne.
Gjeldsgrad. Samlet gjeld kan ikke overstige fem ganger brutto årsinntekt. Boliglån, billån, kredittkort og smålån teller med.
Betjeningsevne. Banken skal regne med en renteøkning på tre prosentpoeng. Minst sju prosent rente skal legges til grunn. Du må tåle regningene også da.
Nedbetalingstid. Et forbrukslån skal være nedbetalt innen fem år.
Bankene har en liten fleksibilitetskvote ved siden av reglene. Noen søknader blir innvilget utenfor grensene. Du bør ikke regne med å havne der.
Refinansiering av dyr gjeld
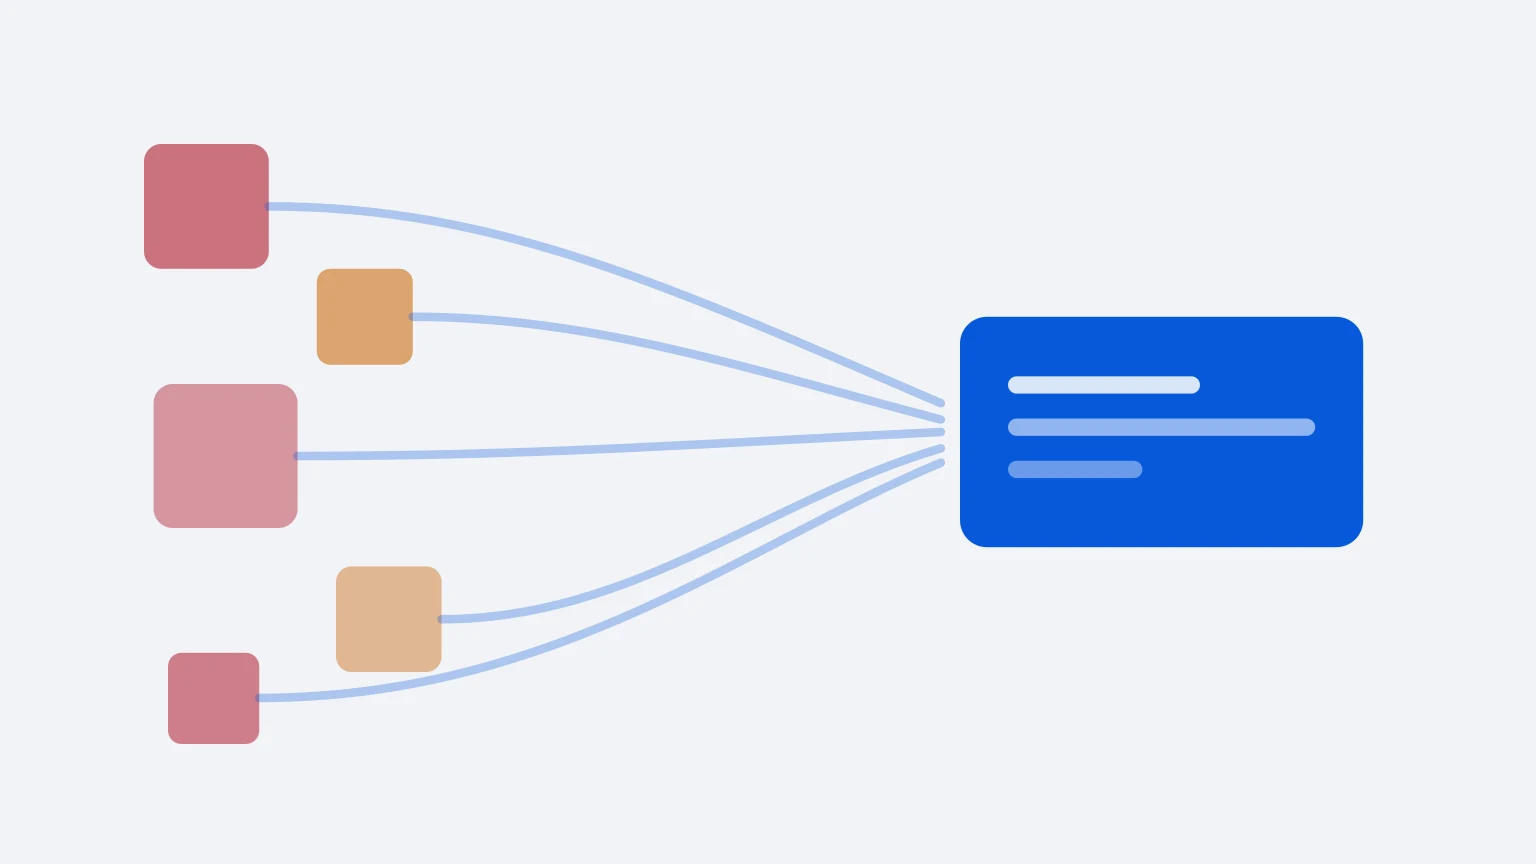
Refinansiering betyr å erstatte gammel gjeld med ett nytt lån. Målet er lavere rente og én regning i måneden.
Her gjelder femårsregelen ikke på samme måte. Utlånsforskriften åpner for lengre løpetid ved refinansiering. Vilkåret er at det nye lånet ikke er større. Det kan heller ikke koste mer i renter og gebyrer.
Flere av långiverne over tilbyr derfor opptil 800 000 kroner. Nedbetalingstiden kan strekke seg til femten år.
Refinansiering lønner seg når
- du har flere smålån med høy rente
- kredittkortgjelden aldri blir nedbetalt
- du har mistet oversikten over forfallsdatoene
- den nye effektive renten er lavere enn den gamle
Låneformidler eller bank?
En bank låner deg sine egne penger. Den gjør kredittvurderingen selv, og den setter renten selv.
En låneformidler låner deg ingenting. Den sender søknaden din videre til mange banker. Så samler den tilbudene på ett sted.
Begge deler finnes i listen over. Tjenesten er gratis for deg hos begge. Formidleren får betalt av banken du velger.
Sjekk likevel hvem du faktisk låner av. Låneavtalen din er med banken, ikke med formidleren.
Forbrukslån eller kredittkort?
Et kredittkort passer best til små kjøp. Du får rentefri betalingsutsettelse hver måned. Betaler du hele fakturaen, koster kreditten ingenting.
Et forbrukslån passer best til større beløp. Du får en fast nedbetalingsplan fra dag én. Renten er ofte lavere enn kredittkortrenten.
Skal du pusse opp for 150 000 kroner? Da er lån billigere enn kreditt. Skal du dekke en regning fram til lønning? Da holder kredittkortet.
Hvem kan få forbrukslån?
Kravene varierer mellom långiverne. Fire krav går igjen overalt:
- du er myndig, og ofte minst 20 eller 23 år
- du har fast inntekt som kan dokumenteres
- du er registrert bosatt i Norge
- du har ingen aktive betalingsanmerkninger
En betalingsanmerkning fører nesten alltid til avslag. Da er sikkerhet i bolig som regel eneste vei.
Banken sjekker også Gjeldsregisteret. Der ligger all usikret gjeld du har. Ubrukte kredittkortrammer er registrert der på lik linje.
Slik øker du sjansen for å bli godkjent
Fem grep før du søker
- Sjekk din egen gjeld i Gjeldsregisteret.
- Si opp kredittkort du ikke bruker.
- Sett ned kredittrammene du har stående.
- Søk om det beløpet du faktisk trenger.
- Legg inn medsøker hvis du kan.
En medsøker må som regel være ektefelle eller samboer. To inntekter gir banken bedre sikkerhet. Husk at dere begge hefter for hele lånet.
Fordeler og ulemper
Fordeler
- Du slipper å stille sikkerhet i bolig eller bil.
- Lånet er ikke bundet til ett bestemt kjøp.
- Søknaden tar få minutter med BankID.
- Utbetaling skjer ofte i løpet av få dager.
- Du kan betale ned raskere uten ekstra kostnad.
Ulemper
- Renten er mye høyere enn på boliglån.
- Effektiv rente kan nærme seg femti prosent.
- Gebyrene gjør små lån ekstra dyre.
- Lånet fyller opp gjeldsgraden din.
- Det kan svekke en søknad om boliglån senere.
Angrerett og ekstra innbetaling
Du har angrerett på låneavtalen. Fristen er fjorten dager etter at avtalen er inngått. Da betaler du renter bare for dagene du hadde pengene.
Du kan også betale inn ekstra når som helst. Flere av långiverne i listen over gjør det kostnadsfritt. Det er den sikreste måten å kutte rentekostnaden på.
Dette bør du sjekke før du signerer
Tallene i tilbudet er bindende. Les dem før du bruker BankID:
- effektiv rente, ikke bare den nominelle
- etableringsgebyr og termingebyr
- totalbeløpet du skal betale tilbake
- hvor lang nedbetalingstiden faktisk er
- om det koster noe å innfri lånet tidlig
- hvilken bank du inngår avtale med
Forbrukerrådet minner om én ting til. Spør alltid din egen bank først. Faste kunder får ofte bedre vilkår.
Slik jobber vi
Vi henter alle tall fra långiverens egne sider. Hver rente og hvert gebyr har kilde og dato. Du finner begge deler på anmeldelsen av hver långiver.
Vi tjener penger på annonselenker. Tar du opp et lån, kan vi få betalt. Det påvirker ikke hvilke tall vi viser.
Lån aldri mer enn du trenger
Et forbrukslån er dyr gjeld. Bruk listen til å finne den laveste effektive renten. Regn på totalprisen, ikke bare på månedsbeløpet.
Ofte stilte spørsmål
Hvor mye kan jeg låne uten sikkerhet?
De fleste långiverne låner ut inntil 600 000 kroner. Minstebeløpet ligger ofte på 5 000 kroner. Skal du refinansiere, går grensen opp mot 800 000 kroner. Hva du får, avgjøres av inntekten og gjelden din.
Hvor lang nedbetalingstid kan jeg få?
Et vanlig forbrukslån skal være nedbetalt innen fem år. Refinansiering kan gå lenger, hos flere långivere opptil femten år.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er renten på selve lånet. Effektiv rente tar med etableringsgebyr og termingebyr i tillegg. Sammenlign alltid tilbud på effektiv rente.
Koster det noe å sammenligne og søke?
Nei. Både sammenligningen her og søknaden hos långiverne er gratis. Du binder deg ikke før du signerer låneavtalen med BankID.
Hvor fort får jeg pengene utbetalt?
Svar på søknaden kommer ofte samme dag. Utbetalingen kommer etter at du har signert. Som regel går det få dager. Se hva hver enkelt långiver oppgir i listen over.
Kan jeg få forbrukslån med betalingsanmerkning?
Nesten alltid nei. De fleste banker avslår søknaden. Alternativet er refinansiering med sikkerhet i bolig.
Kan jeg søke sammen med noen?
Ja, hos flere långivere. Medsøkeren må som regel være ektefelle eller samboer. Dere hefter begge for hele lånet.
Kan jeg betale ned lånet før tiden?
Ja. Du kan betale inn ekstra når som helst. Flere av långiverne over gjør det uten gebyr. Det er den beste måten å kutte rentekostnaden på.
Hva skjer hvis jeg ikke klarer å betale?
Ta kontakt med långiveren med én gang. Purregebyr og forsinkelsesrente kommer på toppen av lånet. Blir kravet liggende, havner det til slutt hos inkasso.
Kilder
- lovdata.no – utlånsforskriften — lest 11.09.2026
- forbrukerradet.no – sjekkliste før du velger forbrukslån — lest 11.09.2026
- gjeldsregisteret.com — lest 11.09.2026