 Kreditta

Av Magnus L
Hva er refinansiering?
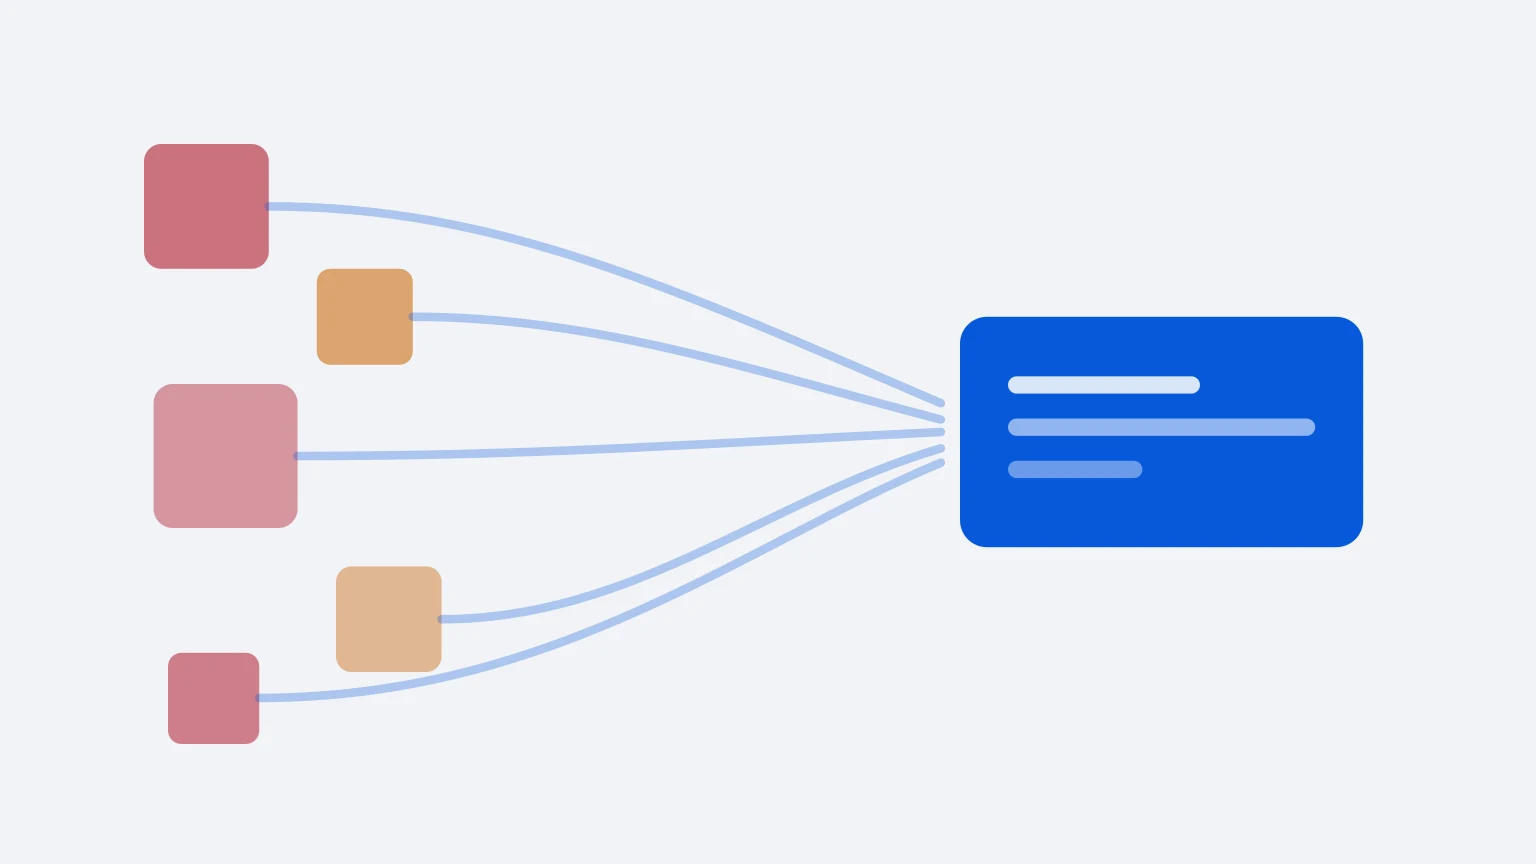
Refinansiering betyr at du tar opp ett nytt lån og bruker det til å innfri gammel gjeld. Den gamle gjelden forsvinner ikke — den flyttes.
Gevinsten ligger i prisen. Et forbrukslån til 12 prosent effektiv rente koster mindre enn et kredittkort til 25 prosent, selv om beløpet er det samme.
Den andre gevinsten er oversikt. Fem forfallsdatoer blir til én, og du slipper purregebyr fordi du mistet en av dem av syne.
Når lønner det seg?
Regnestykket er enkelt: refinansiering lønner seg når den nye effektive renten er lavere enn den du betaler i dag.
Dette taler for refinansiering
- Du har kredittkortgjeld. Kort ligger typisk på 20–30 prosent effektiv rente.
- Du har flere smålån. Hvert av dem har sitt eget termingebyr.
- Du betaler bare minstebeløpet. Da står gjelden nesten stille.
- Økonomien din er bedre enn da du lånte. Høyere inntekt gir ofte lavere rente.
Den vanligste feilen er å sammenligne på månedsbeløp. Et lavere månedsbeløp over lengre tid kan koste mer totalt, selv med lavere rente.
Sammenlign alltid på effektiv rente og totalpris
- Nominell rente sier ikke hva lånet koster.
- Effektiv rente tar med etableringsgebyr og termingebyr.
- Lang nedbetalingstid senker terminbeløpet og hever totalprisen.
- Regn på hva du betaler til sammen, ikke bare på hva du betaler i mars.
Minstebeløpet er fellen
Et kredittkort krever bare en liten andel av saldoen hver måned. Det er kortets mest kostbare egenskap.
Betaler du minstebeløpet på 150 000 kroner i kortgjeld, går det meste til renter. Hovedstolen krymper langsomt, og gjelden kan bli stående i mange år.
Kalkulatoren lenger opp regner det ut for deg. Legg inn saldoen din, så ser du hvor lenge kortet bruker på å bli nedbetalt — og hva den samme gjelden koster som ett lån med fast nedbetalingsplan.
Slik går du fram
Slik refinansierer du
- Skaff oversikt over all gjeld: saldo, effektiv rente og restgjeld på hvert lån.
- Legg sammen beløpene, og regn ut hva du betaler i renter og gebyrer i dag.
- Søk hos en låneformidler, så får du tilbud fra flere banker på én søknad.
- Sammenlign tilbudene på effektiv rente, ikke på månedsbeløp.
- Velg kortest mulig nedbetalingstid økonomien din tåler.
- Signer med BankID, og sjekk at de gamle kortene og lånene faktisk innfris.
Du finner gjelden din i Gjeldsregisteret. Der ligger all usikret gjeld, og bankene ser den samme oversikten når de behandler søknaden din.
Husk å avslutte kortene
Et refinansiert kredittkort er nedbetalt, ikke avsluttet. Står rammen åpen, kan den fylles opp igjen — og den teller fortsatt som gjeld i Gjeldsregisteret når du senere søker om boliglån. Be banken avslutte kortet skriftlig.
Hva reglene sier
Refinansiering har sin egen paragraf i utlånsforskriften. Den er grunnen til at du kan få lengre nedbetalingstid på et refinansieringslån enn på et vanlig forbrukslån.
Hovedregelen i § 13 er at et forbrukslån skal nedbetales i løpet av fem år. § 14 gjør unntak fra den regelen, og fra kravene til betjeningsevne og gjeldsgrad, når lånet erstatter eksisterende gjeld.
De to vilkårene i § 14
- Lånet kan ikke være større enn den gjelden det erstatter, målt på refinansieringstidspunktet.
- Lånet kan ikke bli dyrere. Summen av renter, gebyrer og andre kostnader må ikke øke sammenlignet med å betale ned den gamle gjelden.
Det er derfor du ikke kan låne litt ekstra til ferie samtidig. Skal du det, er det et vanlig forbrukslån, med femårsregelen og hele kredittvurderingen i behold.
De øvrige kravene gjelder fortsatt for vanlige lån: samlet gjeld kan ikke overstige fem ganger årsinntekt, og banken skal teste at du tåler en renteøkning på tre prosentpoeng — og uansett regne med minst sju prosent rente.
Hvor mye og hvor lenge kan du låne?
Långiverne i kalkulatoren over låner ut mellom 5 000 og 800 000 kroner. Digifinans og Zensum er de to som strekker seg til 800 000.
Nedbetalingstiden går til 15 år hos de fleste, og til 20 år hos Axo Finans. Bank Norwegian er unntaket i listen, med fem år som maksimum.
Lang nedbetalingstid er et verktøy, ikke et mål. Den senker terminbeløpet til et nivå du faktisk klarer, men hver ekstra måned koster renter.
Refinansiering med og uten sikkerhet
Lånene på denne siden er usikret. Du pantsetter ingenting, og renten settes etter en kredittvurdering av økonomien din.
Har du bolig, finnes et billigere alternativ. Refinansiering med sikkerhet i bolig gir vesentlig lavere rente, fordi banken har pant å gå på.
Har du betalingsanmerkning, er sikkerhet i bolig som regel den eneste veien. Långiverne i listen over avslår søknader med aktiv anmerkning.
Pant flytter risikoen til boligen
Lavere rente mot sikkerhet er en reell besparelse, men innsatsen er ikke lenger bare kredittverdigheten din. Misligholder du et lån med pant i bolig, er det boligen som står for gjelden.
Hva refinansiering ikke løser
Refinansiering senker prisen på gjelden. Den fjerner ikke årsaken til at gjelden oppsto.
Fylles kortene opp igjen etter at de er innfridd, har du både det nye lånet og den gamle kortgjelden. Det er den vanligste måten refinansiering gjør vondt verre.
Er gjelden større enn du klarer å betjene, er ikke et nytt lån svaret. Da er gjeldsrådgivning hos NAV gratis, og kommunen har plikt til å tilby den.
Långiverne vi sammenligner
Vi har skrevet en egen omtale av hver långiver. Der finner du rente, gebyrer, krav til søker og kilde med dato.
- Sambla — låneformidler i Sambla Group, refinansiering opptil 800 000 kr
- Axo Finans — én søknad til 20 samarbeidsbanker, inntil 20 års nedbetaling
- Uno Finans — 21 banker og svar på få minutter
- Digifinans — 23 samarbeidspartnere, lån opptil 800 000 kr
- Lendo — Norges eldste låneformidler, etablert i 2007
- Bank Norwegian — bank du søker direkte hos
- Zensum — låneformidler med forsikring og gjeldsoversikt
Se hele listen med beløp, løpetid og effektiv rente side om side på forbrukslån. Er det kortgjelden du vil bort fra, finner du kortene og vilkårene deres på kredittkort.
Ofte stilte spørsmål
Hva er refinansiering?
Refinansiering er å ta opp ett nytt lån som innfrir gammel gjeld. Kredittkort og smålån betales ut, og du sitter igjen med én rente, ett gebyr og én forfallsdato.
Lønner det seg alltid å refinansiere?
Nei. Det lønner seg når den nye effektive renten er lavere enn den du betaler i dag, og du ikke strekker nedbetalingstiden så langt at totalprisen stiger likevel.
Kan jeg få lengre nedbetalingstid enn fem år?
Ja. Femårsregelen i utlånsforskriften § 13 gjelder vanlige forbrukslån, og § 14 gjør unntak ved refinansiering. Flere av långiverne tilbyr inntil 15 år, Axo Finans inntil 20.
Kan jeg låne litt ekstra samtidig?
Ikke som refinansiering. Unntaket i § 14 forutsetter at det nye lånet ikke er større enn gjelden det erstatter. Vil du låne mer, behandles det som et vanlig forbrukslån.
Kan jeg refinansiere med betalingsanmerkning?
Ikke hos långiverne i listen over. En aktiv anmerkning gir avslag på usikret lån. Alternativet er refinansiering med sikkerhet i bolig.
Hvor mye kan jeg refinansiere for?
Opptil 800 000 kroner hos Digifinans og Zensum. De øvrige långiverne i listen ligger på 600 000 kroner.
Koster det noe å søke?
Nei. Både sammenligningen her og søknaden hos långiverne er gratis og uforpliktende. Du binder deg først når du signerer låneavtalen med BankID.
Kilder
- lovdata.no – utlånsforskriften § 5, § 6, § 13 og § 14 — lest 12.09.2026
- gjeldsregisteret.com — lest 12.09.2026
- forbrukerradet.no – sjekkliste før du velger forbrukslån — lest 12.09.2026
- nav.no – gjeldsrådgivning — lest 12.09.2026