 Kreditta

Av Peter J
Hva er et kredittkort?
Et kredittkort gir deg en kredittramme du kan bruke av. Banken legger ut for kjøpet, og sender deg en samlefaktura en gang i måneden.
Forskjellen fra et debetkort er hvem som betaler. Debetkortet trekker fra din egen konto. Kredittkortet trekker på bankens penger.
Den forskjellen er hele poenget med kortet. Du får kjøpet ditt registrert hos en bank som har ansvar for det, og du får noen uker på deg til å betale.
Rentefri periode er kortets viktigste egenskap
Alle kortene i listen over gir rentefri kreditt på varekjøp. Perioden varierer fra 43 til 50 dager.
Den rentefrie perioden gjelder bare hvis du betaler hele saldoen til forfall. Betaler du en krone mindre, løper renten på hele beløpet fra kjøpsdatoen.
Slik forsvinner den rentefrie perioden
- Du deler opp betalingen. Da beregnes rente fra kjøpsdatoen, ikke fra forfall.
- Du tar ut kontanter. Renten løper fra uttaksdatoen på så godt som alle kort.
- Du betaler regninger fra kortet. Overføring til konto regnes ikke som varekjøp.
- Du betaler etter forfall. Da kommer purregebyr på toppen av renten.
Gebyrfritt betyr ikke rentefritt
Ingen av kortene i listen har årsgebyr eller etableringsgebyr. Det er i dag standard i det norske markedet.
Prisen ligger et annet sted. Den ligger i renten du betaler hvis du ikke gjør opp hele fakturaen.
Effektiv rente på et kredittkort ligger typisk mellom 20 og 30 prosent. Det er dyr gjeld, også sammenlignet med et forbrukslån.
Dette koster penger likevel
- Kontantuttak. Enkelte kort tar 35 kr pluss én prosent av beløpet.
- Valutapåslag. Mellom 1,75 og 2 prosent av kjøpet i utlandet.
- Papirfaktura. Fra 7,50 til 10 kroner i måneden hvis du ikke velger eFaktura.
- Overtrekk. Går du over grensen, kan gebyret bli 125 kroner.
Slik sammenligner du kredittkort
Kort selges på fordeler. Prisen er det du bør sammenligne på.
Slik går du fram
- Sammenlign effektiv rente først, og se bort fra bonusprogrammet.
- Sjekk om kontantuttak koster gebyr, og om valutapåslaget er 1,75 eller 2 prosent.
- Se på antall rentefrie dager hvis du betaler alt hver måned.
- Les hva reiseforsikringen krever av deg for å gjelde.
- Velg kortet som er billigst i den bruken du faktisk har.
Effektiv rente inkluderer både nominell rente og gebyrer. Den er derfor det eneste tallet som lar deg sammenligne to kort direkte.
Er du sikker på at du betaler hele fakturaen hver måned, betyr renten lite. Da er det rabatter, forsikring og lange rentefrie perioder som skiller kortene.
Bonus, cashback og rabatter
Fordelsprogrammene i listen er av tre typer. De er ikke direkte sammenlignbare.
Cashback og poeng gir deg en andel av kjøpet tilbake. Bank Norwegian gir 0,5 prosent CashPoints på varekjøp, og inntil 5 prosent på egne flybilletter.
Rabattportaler gir avslag hos utvalgte partnere. TF Bank og Avida oppgir inntil 30 og 25 prosent, re:member black inntil 20 prosent i nettbutikker.
Forsikring er den fordelen som er lettest å regne på. En reiseforsikring du ellers måtte kjøpe, er reelle penger spart.
Regn bonusen om til kroner
En bonus på 0,5 prosent av 60 000 kroner i året er 300 kroner. Én måned med renter på en ubetalt saldo spiser det opp. Bonusen er et argument først når du alltid betaler alt.
Reiseforsikring på kredittkort
Fem av kortene i listen har reise- og avbestillingsforsikring inkludert. Vilkårene er ikke like.
Felles for dem er et krav om at reisen betales med kortet. Grensen er 50 prosent hos de fleste, men 75 prosent hos Bank Norwegian.
Sjekk også hvem forsikringen dekker. re:member black dekker ektefelle og barn under 21 år, Morrow Bank dekker familien eller tre medreisende.
En kortforsikring erstatter sjelden en vanlig helårs reiseforsikring. Den dekker som regel kortere turer og har egne beløpsgrenser.
Krav for å få kredittkort
Bankene vurderer hver søknad for seg. Noen krav går likevel igjen:
- Alder. Fra 18 år hos de fleste, 20 eller 23 år hos enkelte.
- Inntekt. Fast inntekt kreves, og Ikano krever minst 200 000 kroner i året.
- Betalingsanmerkninger. En aktiv anmerkning gir avslag overalt.
- Bosted. Du må være folkeregistrert i Norge.
Banken sjekker Gjeldsregisteret når du søker. Der ligger all usikret gjeld du har, og ubrukte kredittrammer teller med.
Det er verdt å vite før du samler på kort. Tre ubrukte kredittkort kan svekke en senere søknad om boliglån.
Kredittkort eller forbrukslån?
De to er begge usikret gjeld, men brukes til ulike ting.
Kredittkortet er best til kortsiktig bruk. Det er gratis hvis du gjør opp hver måned, og kortet gir deg reklamasjonsrett på kjøpet.
Forbrukslånet er bedre til større beløp over tid. Renten er lavere, og lånet har en fast nedbetalingsplan som faktisk blir ferdig.
Har du allerede dyr kortgjeld, er det refinansiering som løser det. Minimumsbeløpet på et kredittkort er satt så lavt at gjelden kan bli stående i årevis.
Refinansieringskalkulatoren lenger opp på siden regner det ut for deg: legg inn saldoen og se hva den samme gjelden koster som ett nedbetalingslån.
Betale med mobilen
Alle de sju kortene i listen kan legges i Apple Pay og Google Pay, og alle kan registreres i Vipps. Da betaler du med telefonen eller klokken, og butikken får aldri se kortnummeret – telefonen sender en engangskode i stedet. Morrow Bank Mastercard støtter i tillegg Samsung Pay og Garmin Pay.
I bankens egen app ser du saldo og fakturaer, og der sperrer du kortet hvis det blir borte.
Slik holder du kortet gratis
Et gebyrfritt kort koster deg ingenting så lenge du gjør opp hele fakturaen innen forfall. Det er når saldoen blir stående, at renten begynner å koste.
Vaner som holder kostnaden nede
- Betal hele fakturaen innen forfall, hver måned.
- Velg eFaktura, så slipper du gebyret for papirfaktura.
- Ta ut kontanter bare når du må, for renten løper ofte fra uttaksdagen.
- Velg lokal valuta når terminalen spør i utlandet.
- Klarer du ikke hele beløpet, betal mer enn minimumsbeløpet.
Omtaler av kortene
Vi har skrevet en egen omtale av hvert kort i listen. Der finner du rente, gebyrer, forsikring, krav til søker og kilde med dato.
- TF Bank Mastercard — gebyrfritt, også på kontantuttak
- re:member black — inntil 20 % rabatt i over 200 nettbutikker
- Morrow Bank Mastercard — 50 rentefrie dager og 90 dagers reiseforsikring
- Bank Norwegian Visa — CashPoints og gebyrfrie uttak
- Avida Gebyrfri Gold — lav varekjøpsrente og gratis uttak
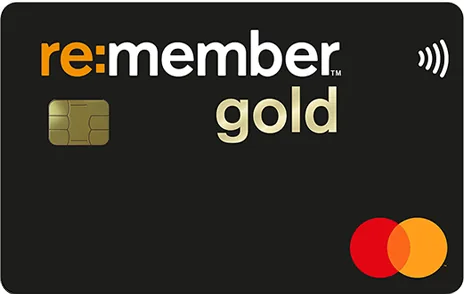
- re:member gold — 18,50 % nominell rente
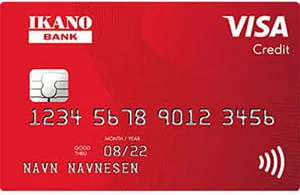
- Ikano Visa — betalingsutsettelse i inntil 12 måneder
Slik holder vi listen oppdatert
Alle tall i listen er hentet fra utstederens egen prisliste. Vi bruker ikke tall fra andre sammenligningssider.
Under hver pristabell står adressen vi leste tallene på, og datoen vi leste dem. Er datoen gammel, er tallet like gammelt.
Renter og gebyrer endres. Sjekk alltid bankens egen side før du signerer.
Ofte stilte spørsmål
Hva koster et kredittkort?
Ingen av kortene her har årsgebyr. Betaler du hele fakturaen til forfall, er kreditten gratis. Betaler du mindre, koster den mellom 20 og 30 prosent effektiv rente.
Hvor lenge er kreditten rentefri?
Mellom 43 og 50 dager, avhengig av kortet. Perioden regnes fra kjøpsdatoen til forfall, og gjelder bare varekjøp.
Koster det å ta ut kontanter?
Det varierer. TF Bank, Bank Norwegian, Morrow Bank, Avida og re:member gold tar 0 kroner. re:member black og Ikano tar 35 kroner pluss én prosent. Renten løper uansett fra uttaksdagen.
Får jeg reiseforsikring med kortet?
Fem av de syv kortene har reise- og avbestillingsforsikring inkludert. Du må betale minst halve reisen med kortet, og 75 prosent hos Bank Norwegian.
Kan jeg få kredittkort med betalingsanmerkning?
Nei. En aktiv betalingsanmerkning fører til avslag hos alle utstedere i listen.
Hvor mange kredittkort bør jeg ha?
Ett er som regel nok. Ubrukte kredittrammer registreres i Gjeldsregisteret og teller som gjeld når du senere søker om lån.
Kilder
- gjeldsregisteret.com — lest 12.09.2026
- forbrukerradet.no – kredittkort — lest 12.09.2026
- finansportalen.no — lest 12.09.2026